| Economista · Analista · Asesor económico en el sector bancario |
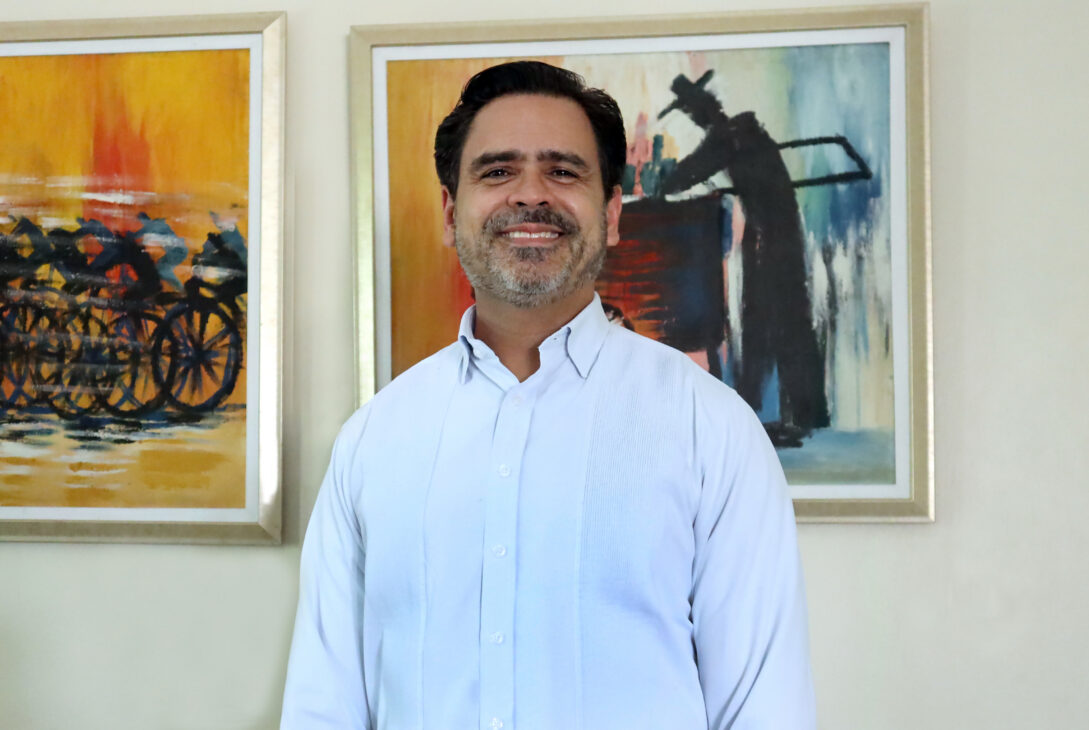
Bernardo Fuentes Mejía lleva más de 26 años analizando y proyectando el comportamiento de la economía dominicana. Economista con formación en Finanzas, ha construido su carrera en el cruce entre el sector financiero, la investigación económica y la divulgación.
Su trayectoria lo llevó primero al sector bancario comercial, donde lideró equipos de investigación económica, y más adelante a fundar su propia firma de análisis, un espacio que con los años se ganó un lugar como referencia para quienes necesitan entender hacia dónde se mueve la economía dominicana. En paralelo, se convirtió también en una voz habitual para el público general, con una columna semanal donde traducía en términos accesibles lo que ocurría con el peso, la inflación o el crecimiento del país.
Fuentes ocupa un rol de liderazgo en estudios económicos dentro de la industria financiera dominicana, además de compartir su experiencia como profesor en el ámbito de la gestión empresarial, donde fue designado para asumir la vicepresidencia del comité que agrupa a las voces económicas del gremio empresarial estadounidense en el país (AmchamDR).
En esta conversación con Kriteria, Fuentes comparte su lectura del momento económico actual y las perspectivas que anticipa para lo que viene.
Un entorno “curioso”: crisis global, riesgo país bajo
Los últimos seis años han sido particularmente complejos, tanto a nivel local como internacional. ¿Cómo describirías este momento?
Lo llamaría curioso, particular. Los últimos seis años han sido bien complicados, no solo a nivel local, sino a nivel mundial. Pasamos por todos los retos que implicó el COVID y su impacto en la economía, luego vino la guerra entre Rusia y Ucrania, con la inflación que generó y el aumento de los precios del combustible. Hemos estado lidiando también con la situación en Haití, que se ha ido complicando más de lo que ya estaba. A eso se suma el tema de los aranceles de Estados Unidos, que rompe con lo que era el concepto de globalización y liberalización comercial que se manejaba hasta ahora.
Y luego la incertidumbre por los conflictos en Israel y Gaza, y este año nos topamos, en medio de todo eso, con el ataque a Irán, que disparó los precios del petróleo. Uno diría que una economía que después de seis años lidiando con un entorno tan complejo, y encima enfrentando una crisis petrolera siendo un país importador, debería estarlo pasando muy mal.
|
“Ese margen es una medición del riesgo país. Y ese EMBI, visto desde 2008 a la fecha, está en el nivel más bajo que hemos tenido.” |
Sin embargo, hay un indicador al que se le da mucho seguimiento: el EMBI (Emerging Market Bond Index), que mide cuánto pagan los bonos dominicanos comparado con los bonos que se consideran de riesgo cero, como los de Estados Unidos. Pues resulta que ese EMBI está en el nivel más bajo en casi 20 años de historia. Es un contraste notable: un país enfrentando una crisis petrolera global y tanta incertidumbre, y sin embargo los inversionistas lo perciben con muy bajo riesgo.
¿A qué atribuyes ese contraste?
Creo que hay una combinación de cosas. Por un lado, el manejo que ha tenido la economía dominicana durante los últimos 20 o 30 años, que ha sido una historia de éxito a nivel mundial: una economía creciendo con paz social y paz política. Cuando nos comparamos con otros países de la región que han tenido inestabilidad política, como Perú, que ha pasado por cerca de diez gobiernos en diez años, el contraste es grande. Somos un país muy abierto a la inversión extranjera y muy competitivo en ciertos sectores, como la zona franca, que tuvo una transformación importante con el COVID.
Por otro lado, está el manejo reciente de la crisis por parte de las autoridades. El Banco Central, en lugar de disparar las tasas de interés como se supone que debería hacer cuando la inflación está alta, decidió esperar, tolerar un poco más de inflación de lo normal, entendiendo que la crisis era transitoria, para no frenar el crecimiento de la economía. Algo similar ocurrió con la política fiscal: no se traspasó todo el aumento del precio del petróleo al consumidor, sino que se armó un paquete de reforma diseñado de forma bastante quirúrgica para que el impacto recayera más en empresas grandes y personas de mayores ingresos, no en la población más desposeída. Esa combinación ha sido bien recibida por las agencias calificadoras de riesgo y los inversionistas, y refleja una confianza en que el país tiene la capacidad de superar la crisis y volver a crecer. El gobierno, además, está trabajando en la llamada meta 2036, identificando acciones y cambios regulatorios que ayuden al país a crecer más.
Crecimiento: por qué la percepción no siempre coincide con los números
A veces se percibe, mediáticamente, que muchos negocios están cerrando o que la actividad está paralizada. ¿Qué dicen las cifras?
Dándole credibilidad a las cifras oficiales, que siguen una metodología aceptada internacionalmente y validada por el FMI y el Banco Mundial, la realidad es que la economía tocó fondo, en términos de crecimiento del Producto Interno Bruto, hacia octubre o noviembre del año pasado. Desde ahí viene acelerándose. No estamos creciendo al 6 o 7% como en otros momentos, pero la cifra de junio ya andaba por un 6%, y el acumulado enero-junio rondaba el 4% y pico, casi 5%.
No voy a decir que no ha sido difícil, porque lo ha sido. Pero pudo haber sido mucho peor: con una inflación de doble dígito, como llegamos a tener durante la guerra entre Rusia y Ucrania, cuando la inflación llegó casi al 10%, o con un Banco Central subiendo tasas de forma muy agresiva y una economía sin crecer. Las perspectivas de crecimiento de los últimos seis o siete meses se han venido mejorando: se hablaba de un crecimiento de 3 a 3.5%, y ya existe la posibilidad de que cierre el año en 4 o 4.5%.
Parte de esa percepción de parálisis viene de que el año pasado el crecimiento no llegó ni siquiera al 3%, lo que para un país acostumbrado a crecer al 6 o 7% prácticamente equivale a una recesión. Y hay que recordar que las cifras agregadas esconden diferencias importantes: cuando se dice que la economía crece al 5%, puede haber sectores creciendo casi al 11% y otros sin crecer nada. Hay que profundizar en el análisis sector por sector.
¿Qué sectores han tenido mejor desempeño en esta coyuntura?
Los sectores más asociados al sector externo son los que mejor están funcionando. Le está yendo muy bien a la minería, favorecida por el precio históricamente alto del oro; el turismo está creciendo casi a doble dígito; las zonas francas, aunque no al ritmo de antes, siguen mostrando dinamismo, con la mayoría de los parques prácticamente copados y en planes de expansión. El transporte y, más recientemente, la construcción también se están dinamizando, en parte por tasas de interés más estables y algo más bajas que el año pasado, y por un gasto de inversión pública algo más activo, aunque las cifras oficiales no permiten separar con precisión cuánto de ese impulso es público y cuánto privado.
En lo que va del año, prácticamente todos los sectores muestran un repunte frente al año anterior; no hay ninguno cayendo en la cifra más reciente. El turismo, que agrupa hoteles, bares y restaurantes en las estadísticas oficiales, crece a un ritmo cercano al doble dígito. El comercio, que se había desacelerado bastante el año pasado, también muestra recuperación. Y una de las grandes sorpresas ha sido el crecimiento de las exportaciones fuera de zona franca, que están además muy diversificadas: son muchos productos, cada uno con poca participación individual, pero que en conjunto están creciendo a tasas de 20 a 30%. Esa diversificación, junto con remesas y zona franca en buen momento, ayuda a explicar la apreciación que ha tenido el peso este año.
Oportunidades de largo plazo, sector por sector
Más allá de la coyuntura, ¿dónde ves oportunidades para el país?
Estoy convencido de que este país todavía tiene muchísimas oportunidades, porque en la gran mayoría de los sectores tenemos cierto atraso frente a países más desarrollados. Incluso en el sector financiero, que ya es maduro, la penetración medida como porcentaje del PIB sigue siendo baja comparada con otros países de la región: hay espacio para profundizar el acceso al crédito, a las tarjetas, a las cuentas bancarias.
En turismo, aunque también es un sector maduro, hay segmentos apenas explorados: turismo de deporte, turismo religioso, turismo de salud. Y hay patrimonio subutilizado, como la zona colonial, que para mí no está explotando ni una fracción de su potencial. Son edificaciones con una historia riquísima que en otros países, con mucho menos, generan tours y atraen visitantes de forma mucho más intensiva.
Ahora, aprovechar esas oportunidades exige resolver retos estructurales, sobre todo en materia impositiva. Parte del problema es que quienes sí pagan impuestos pagan mucho, mientras que una parte muy grande de la economía, por la informalidad, no paga nada. Eso sobrecarga al que cumple. Pero pensando a largo plazo, creo que el país tiene mucho a favor, y eso se refleja en indicadores como la inversión extranjera, que no ha caído, y las remesas, que siguen altísimas; entiendo que parte de esas remesas son de dominicanos que están trayendo dinero pensando en un eventual retiro aquí. Hay una apuesta de largo plazo a que al país le vaya bien.
Estructura impositiva y el paquete anticrisis
¿Cómo ves el paquete de reforma fiscal aprobado recientemente?
Con el tema de los impuestos, yo iría un poco más arriba de la pregunta puntual: entiendo que la estructura impositiva del país hay que revisarla seriamente, buscando que sea más fácil de cumplir y más equitativa, con la misma regla de juego para todos. No estoy muy de acuerdo con que el gobierno favorezca un sector sobre otro a través de exenciones selectivas; creo que eso deja oportunidades de lado. Prefiero un esquema con menos exenciones pero menores tasas para todos, sobre todo porque, a nivel de tasa, ya estamos bastante altos comparados con otros países de la región: el impuesto sobre la renta no se puede subir mucho más sin salir del mercado, y el ITBIS en 18% también es alto para el estándar regional. Ya no se puede apostar a recaudar más subiendo tasas; hay que traer a más gente al sistema.
En cuanto al paquete anticrisis específico, creo que las autoridades fueron sensatas en la forma en que lo estructuraron, tratando de que el impacto recayera menos en la gente con menos recursos y más en empresas grandes y personas de mayores ingresos. Tuvo algunos aspectos de “más de lo mismo”, como el aumento del impuesto a las transacciones bancarias, que es una vía de recaudación fácil porque la evasión ahí es difícil; el ajuste de 0.15 a 0.20 es marginal y no creo que genere una migración masiva hacia el efectivo. Pero también incluyó medidas de simplificación bien pensadas: eliminar el impuesto al seguro de vida, quitar el anticipo a las microempresas, y reorganizar los recargos y los acuerdos de pago de la DGI con criterios más claros y menos discrecionales.
El propio ministro de Hacienda ha sido claro en que esta reforma no es suficiente ni resuelve los problemas de fondo a largo plazo; es una medida puntual para enfrentar el hecho de que el subsidio a los combustibles iba a ser mayor de lo presupuestado. El reto de fondo es que en el país cuesta mucho llegar a un acuerdo nacional sobre una reforma impositiva duradera, porque todo el mundo sabe que hace falta, pero nadie quiere ser quien asuma el costo. Esa incertidumbre, de saber que tarde o temprano viene una reforma pero no cuándo ni cómo, no es buena. Nos convendría cerrar ese tema de una vez con una reforma exhaustiva y tener claridad de las reglas por varios años.
Lo que viene: el resto del año y los riesgos hacia adelante
¿Cómo ves el cierre de año y el panorama más inmediato?
Viéndolo más allá del presupuesto, hay dos factores centrales: la incertidumbre del precio del petróleo, que si se mantiene con relativa estabilidad cerca de los niveles actuales, el gobierno ya está hasta cierto punto preparado, porque para eso se ajustó el presupuesto; y la postura del Banco Central, que al considerar transitorios estos choques ha señalado que las tasas se mantendrían relativamente estables, sin subirlas para frenar la inflación. Con eso, el resto del año luce similar a lo que hemos vivido: recuperación gradual de la actividad, algo más de dinamismo, una inflación algo más elevada de lo normal pero moderada, por debajo del 6%, tasas relativamente estables, y posiblemente cierta presión adicional sobre el tipo de cambio, porque la apreciación de casi 8% que hemos visto este año es bastante atípica.
De aquí a fin de año, y hacia enero, no me preocupa mayormente. El reto está en mirar más allá: entre más lejos se quiere proyectar, más factores de incertidumbre entran en juego, incluyendo cómo evolucione la situación en Irán y, más adelante, el propio calendario electoral, con elecciones en 2028. Pero si nos guiamos por la percepción que se tiene a nivel internacional, el país va bien, y aunque quizás no sea el próximo año, hacia adelante deberíamos ir recuperando gradualmente el ritmo de crecimiento.
Consejos para empresarios: un ojo adentro, un ojo afuera
¿Qué recomendaciones le harías a un empresario para navegar este entorno?
Por formación, uno tiene que reconocer que el desempeño de una empresa no depende solo de lo que se hace internamente. Puedes tener un muy buen producto, buen servicio, buenos procesos, un excelente equipo, una gran estrategia de mercadeo, una empresa que funciona como un piano, y aun así puede venir una crisis económica y nada de eso te sirve. Hay que tener un ojo puesto en la empresa y otro puesto en el entorno.
|
El mínimo indispensable
Leer el Comunicado de Política Monetaria que publica el Banco Central cada mes. Toma cinco o diez minutos y resume si la tasa de política monetaria sube, baja o se mantiene, información clave para anticipar el costo de un préstamo o el momento de negociar mejores condiciones. |
Las cuatro variables que más impactan a una empresa son el crecimiento del Producto Interno Bruto, que da una idea de hacia dónde se dirigen las ventas; la inflación, que afecta tanto la estructura de costos como, indirectamente, las tasas de interés; las tasas de interés, que inciden en el costo de financiarse; y el tipo de cambio, que afecta a todo el mundo, no solo a los importadores. Un productor local también compite con las importaciones: si el peso se aprecia 8%, como ha ocurrido este año, un producto importado le sale ahora 8% más barato al consumidor frente al que produce localmente, y eso es un tema particularmente desafiante frente a las importaciones de países como China.
¿Y en el plano interno, dentro de la propia empresa?
Ahí también hace falta disciplina. Todo lo que se pueda medir en la empresa hay que medirlo, porque si no se mide, es imposible saber dónde se puede ser más eficiente.
|
“Los gastos en una empresa son como las uñas: crecen solos. Si no les prestas atención con regularidad, crecen sin control.” |
Cuando las cosas van bien, las empresas tienden a generar estructuras de gasto poco eficientes porque eso pasa desapercibido; cuando la situación se complica, hay que mirar hacia adentro y buscar dónde ser más eficiente. Eso debería hacerse siempre, esté la cosa buena o mala, junto con buscar oportunidades de innovar, diversificarse y entrar a nuevos mercados o productos, porque cuando una empresa deja de innovar, ahí se queda.
También es clave tener los estados financieros en orden y entender el flujo de caja. Y algo que casi ningún pequeño empresario hace, pero que es básico en las empresas grandes, es tener un presupuesto: proyectar ingresos y gastos para el año siguiente, y revisar mes a mes si se va cumpliendo o quedando atrás.
Mencionabas también identificar oportunidades ligadas a las prioridades del Estado. ¿A qué te refieres?
Mantener un ojo en el entorno no es solo para protegerse de riesgos, también ayuda a identificar oportunidades que uno no está viendo. No hace falta ser proveedor del Estado para aprovechar sus grandes apuestas. Si el gobierno impulsa el desarrollo de una zona como Pedernales, o promueve la generación de energía renovable, uno puede pensar en cómo montarse en esa estrategia, según el tipo de negocio que tenga.
En sentido inverso, también hay que vigilar el presupuesto nacional como fuente de amenazas. Recuerdo que hace un par de años se planteaban ciertos impuestos dentro del presupuesto que hubieran pasado desapercibidos de no ser porque la prensa se puso a revisarlo y llamó la atención sobre el tema. Por eso conviene prestarle atención al presupuesto, que suele presentarse hacia agosto o septiembre, para anticipar hacia dónde va la política fiscal del país.
|
|
Last modified: septiembre 21, 2026